後半に入ります。
第6回で、制度が守るのは会社の存続ではなく、何が起きたかをあとから確かめられる状態だ、と書きました。ここからは、それを二つの実例で確かめます。
今回は、制度がそろっていた側です。
なお、以下はすべて公表された報道と開示資料によります。私は当事者ではありませんし、関係者から話を聞いたこともありません。書けるのは、外から確かめられることだけです。
そこには、取締役会があり、株主総会があった
当時の大塚家具は上場企業でした。
取締役会があり、監査役がいて、定時株主総会があり、開示の義務がありました。第3回に書いた「会社法の論理」が、紙の上ではなく実際に備わっていた会社です。
私の家業にはなかったものが、そこにはすべてありました。
二〇一四年七月、取締役会で社長が交代した
最初に動いたのは、取締役会です。
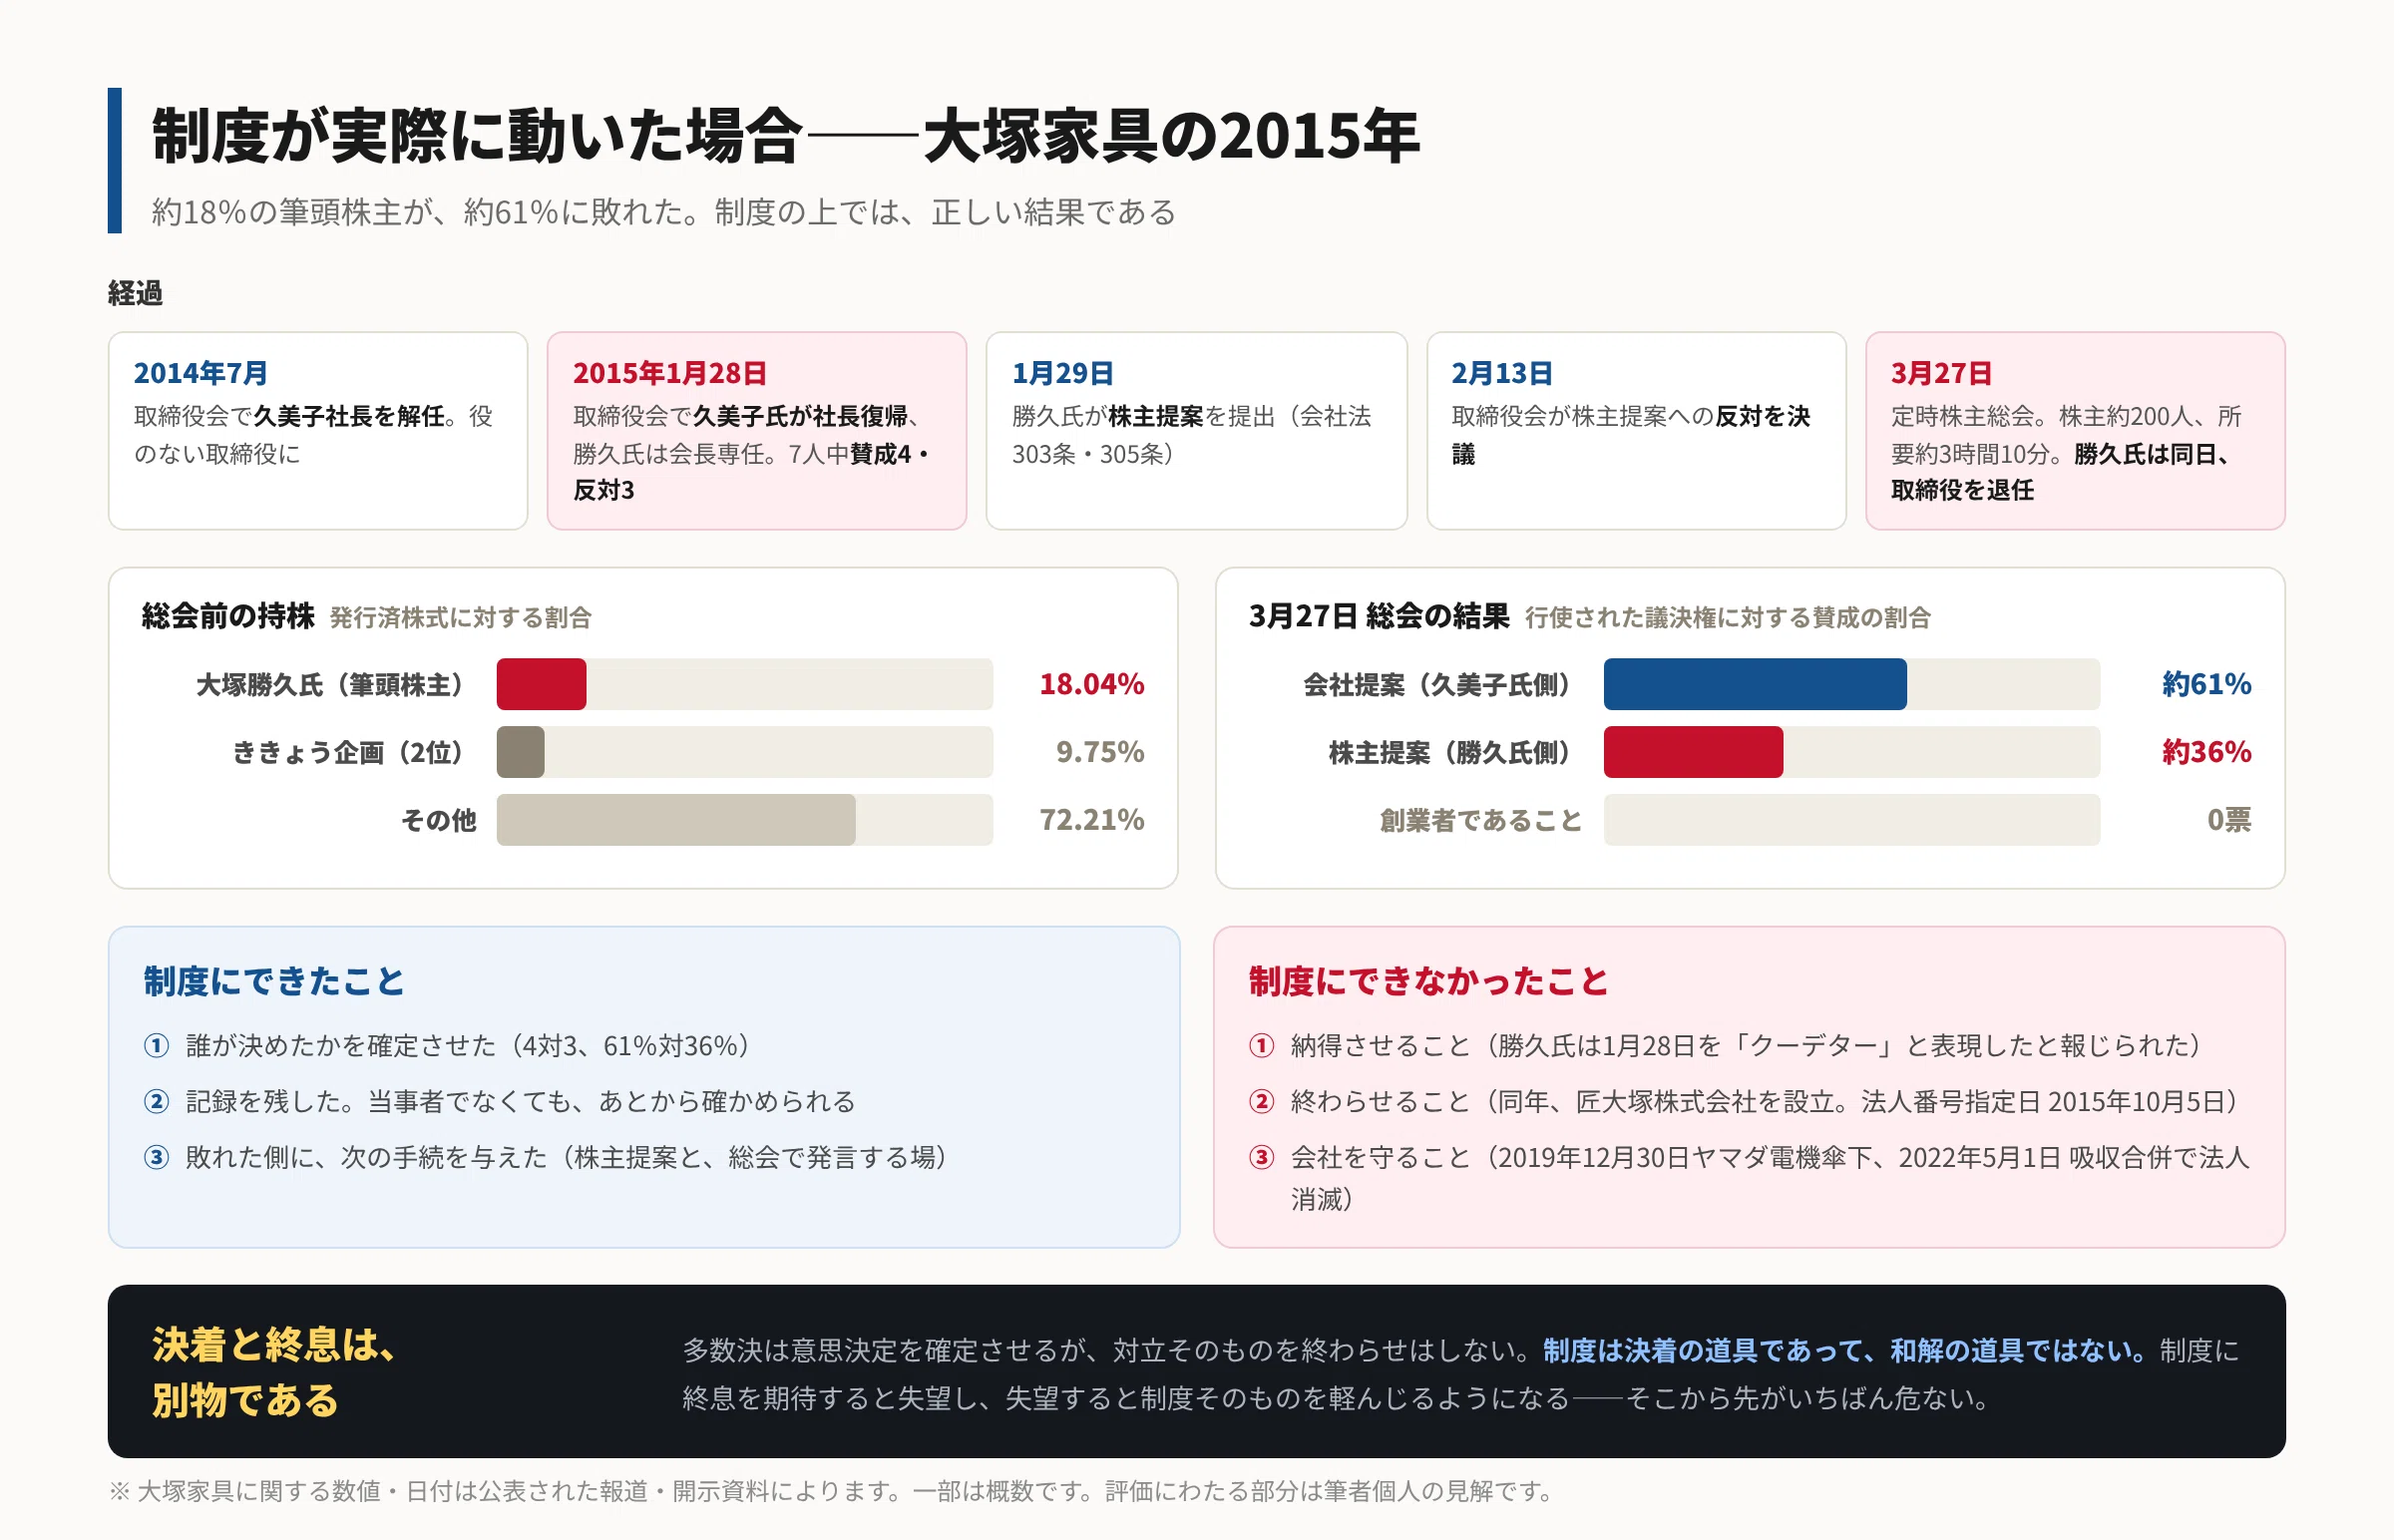
2014年7月、創業者である大塚勝久氏が、業績不振を理由に久美子社長の解任を提案し、取締役会で可決されました。久美子氏は、役のない取締役に降格します。
ここで一つ、確認しておきます。
代表取締役を選ぶのも、解くのも、取締役会の権限です(会社法362条2項3号)。つまりこのときの社長交代は、創業者が個人の意思で娘を追い出したのではありません。取締役会という会議体が、決議として決めたことです。
同じことが、半年後に逆向きに起きます。
二〇一五年一月二十八日、四対三
2015年1月28日、取締役会は久美子氏の社長復帰と、勝久氏の会長専任を決議しました。
報じられているところによれば、取締役7人のうち、賛成4、反対3でした。
一票差です。
この一票差を、どう見るかです。僅差の決議は、負けた側にとって到底納得できるものではありません。勝久氏はのちに、この日のことを「クーデター」と表現したと報じられています。
けれども制度の側から見れば、一票差でも決議は決議です。四対三で決まったことは、四対三で決まったこととして残ります。何票差だったかまで含めて、記録になります。
ここが、第6回に書いた「確かめられる状態」の意味です。
一月二十九日、株主提案
決議の翌日、勝久氏は動きました。
2015年1月29日、自身を含む取締役の選任を求める株主提案を提出します。そして2月13日、会社の取締役会がこれに反対する決議をしました。
ここも、押さえておきたいところです。
会社法には、株主提案の制度があります(会社法303条、305条)。一定の議決権を一定期間持っている株主は、株主総会に議題や議案を出すことができます。
つまり、取締役会で敗れた側にも、次の手続が用意されていました。
これは小さなことではありません。敗れた人間が、次にどこへ行けばいいかが決まっている。制度があるというのは、そういうことです。
三月二十七日
2015年3月27日、東京・有明の本社で定時株主総会が開かれました。
報道によれば、午前10時に開会。集まった株主は約200人で、通常の十倍ほど。議長を務めたのは久美子氏です。閉会は午後1時過ぎ、所要およそ3時間10分でした。
結果は、こうです。
会社提案への賛成が約61%。勝久氏側の株主提案への賛成は約36%にとどまり、否決されました。
このとき、勝久氏は発行済株式の18.04%を持つ筆頭株主でした。第2位は一族の資産管理会社で9.75%と報じられています。
ここに、制度の性質がはっきり出ています。
創業者であることは、票になりません。筆頭株主であることも、票としては18.04%分でしかありません。集まった議決権の多数が61%なら、61%が勝ちます。
当たり前のことを書いているようですが、この当たり前が実際に成立するかどうかが、制度があるかないかの違いです。
勝久氏は同じ日、任期満了により取締役を退任しました。総会後の取締役会で、久美子氏が社長に再任されています。
制度にできたこと
整理します。この一連の経過で、制度は三つのことをしました。
一つ。誰が決めたかを確定させた。2014年7月の取締役会、2015年1月28日の四対三、3月27日の61%対36%。どの段階でも、誰が何を決めたかが確定しています。
二つ。記録を残した。日付があり、議題があり、賛否の数があり、出席者がいます。当事者でなくても、あとから確かめられます。実際、私はこの連載を書くにあたって、報道と開示資料だけでここまで追うことができました。当事者に話を聞く必要はありませんでした。
三つ。敗れた側にも、手続を与えた。取締役会で敗れた勝久氏は、株主提案という次の場に進むことができました。そして総会で、株主の前で発言しています。負けはしましたが、言い分を述べる場と、票を数えてもらう場がありました。
この三つは、決して小さなことではありません。
制度にできなかったこと
一方で、制度にできなかったことも、はっきりしています。
一つ。納得させること。勝久氏は1月28日の決議を「クーデター」と表現したと報じられています。61%対36%という数字は、どちらが決めたかを確定させましたが、負けた側を納得させてはいません。
二つ。終わらせること。勝久氏はこの年、新しい会社を立ち上げます。匠大塚株式会社。国税庁の法人番号指定日は2015年10月5日です。同じ家具販売の事業でした。対立は会社の中では決着しましたが、会社の外に場所を移して続いたことになります。同年8月には、保有していた大塚家具株の27%を売却すると報じられ、のちに筆頭株主から外れています。
三つ。会社を守ること。大塚家具はその後、業績が悪化します。2019年12月30日にヤマダ電機(現・ヤマダホールディングス)の傘下に入り、2021年に完全子会社となり、2022年5月1日にヤマダデンキへ吸収合併されて、法人としては消滅しました。
制度は正しく作動しました。それでも、会社はなくなりました。
決着と終息は、別物である
これが、今回の結論です。
多数決は、意思決定を確定させます。けれども、対立そのものを終わらせはしません。
私たちは制度に、つい終息を期待します。きちんと総会を開けば、きちんと決議を取れば、話が収まるはずだと思ってしまう。しかし制度は、決着の道具であって、和解の道具ではありません。
ですから、制度に終息を期待すると、かならず失望します。そして失望すると、今度は制度そのものを軽んじるようになります。「どうせ揉めるなら、形式を整えても意味がない」と。
これが、いちばん危ない道です。
制度の役割は、終わらせることではなく、決着がついたという事実を残すことです。誰が、いつ、何票で決めたか。それが残っていれば、納得していない人がいても、次の人は前に進めます。銀行も、取引先も、社員も、そして十年後の当事者自身も。
地味です。けれども、これが制度にできることの全部だと思います。
今回のまとめ
三点です。
一つ。大塚家具には、取締役会も株主総会も株主提案の手続もありました。そして、そのすべてが実際に動きました。
二つ。制度は、誰が決めたかを確定させ、記録を残し、敗れた側に次の手続を与えました。けれども、納得させることも、対立を終わらせることも、会社を守ることもできませんでした。
三つ。決着と終息は別物です。制度に終息を期待してはいけません。期待して失望すると、制度そのものを軽んじることになり、そこから先がいちばん危ない。
次回予告
第8回は、同じことを私の側で見ます。
ここまで書いてきた制度は、私の家業には一つもありませんでした。正確に言えば、法律上は存在していました。非上場会社にも、株主総会と取締役会はかならずあります。けれども、実際には開かれていませんでした。
過半数を持つ株主が、自分の知らないところで会社を外れる。そのとき、何が起きていたのか。
そして、私の側に打てた手はなかったのか。そこを自分で検証します。この連載でいちばん書きにくい回になります。
(次回に続く)
――――――――――
#事業承継 #同族経営 #ファミリービジネス #中小企業 #経営 #後継者 #コーポレートガバナンス #株主総会 #取締役会 #株主提案 #委任状争奪戦 #会社法 #公認会計士 #税理士 #親子
――――――――――
本回の株式会社大塚家具に関する記述は、すべて公表された報道・開示資料および大塚久美子『後継者不足時代の事業承継』(集英社新書、2025年)によります。筆者は当事者ではなく、関係者への取材も行っていません。持株比率・議決権行使の結果・日付は報道された数値であり、一部は概数です。法令に関する記述は一般的な説明であり、個別の事案については専門家にご確認ください。評価にわたる部分は筆者個人の見解です。
筆者:吉條嘉家(公認会計士・税理士)/Kakitsu株式会社